Cinco señales para revisar el costo de un plato antes del cierre del mes
La ficha dice que una porción cuesta lo mismo que hace un mes. En cocina, sin embargo, la carne rinde menos y las porciones salen más grandes. El cambio puede aparecer mucho antes del cierre si comparás la ficha con compras, producción y ventas.
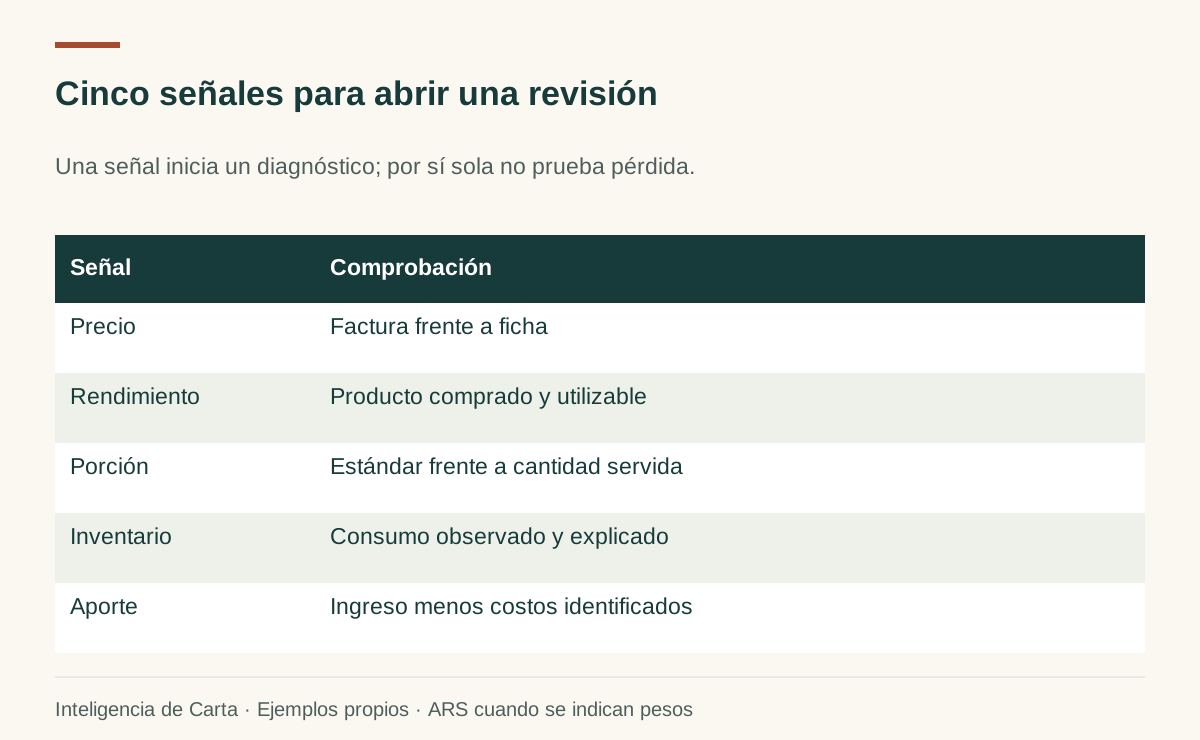
Estas cinco señales sirven para iniciar una revisión. Por sí solas no demuestran que el plato dé pérdida.
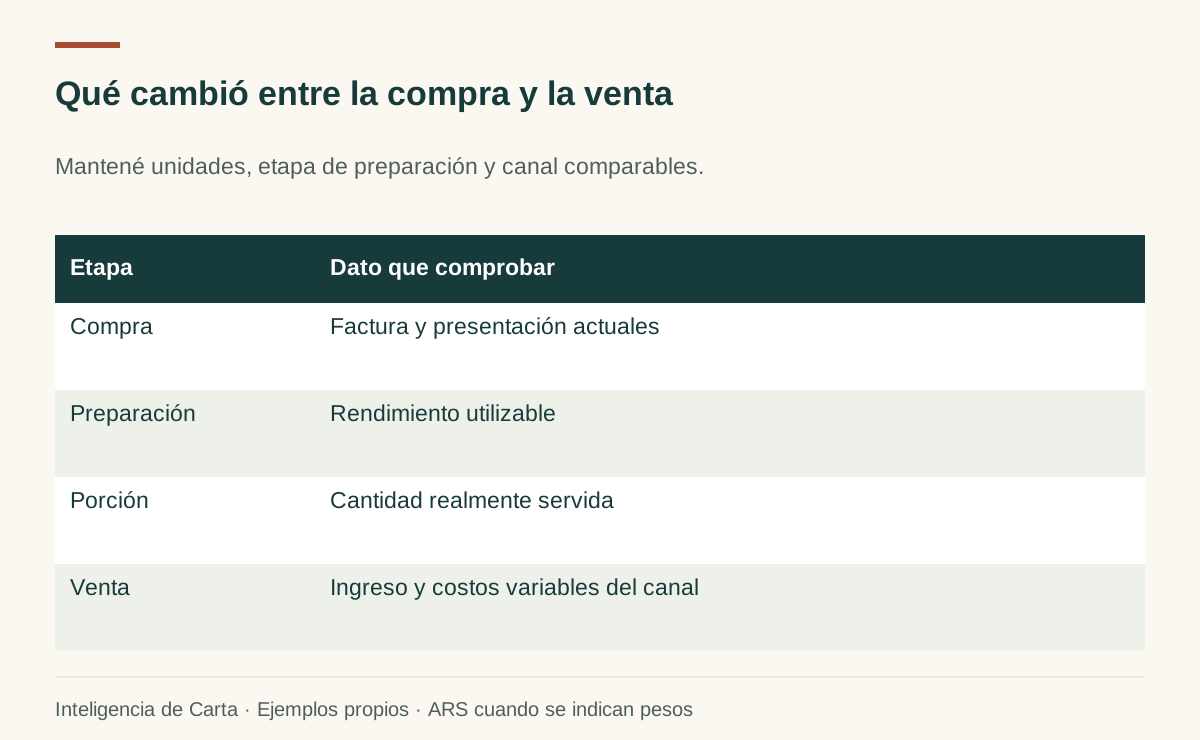
1. La última factura ya no coincide con la ficha
Registrá presentación, cantidad, descuentos, flete y fecha. Pasá todo a la unidad usada en la receta. Una caja y un kilo no se pueden comparar directamente. Una cotización nueva informa lo que pagarías; una factura registra una compra realizada.
2. El rendimiento cambió
Ejemplo ficticio: comprás un kilo a ARS 6.000. Con rendimiento de 80%, el kilo utilizable cuesta 7.500. Una porción de 200 g cuesta 1.500. Si el rendimiento cae a 70%, la misma porción pasa a costar aproximadamente 1.714,29, aunque el precio de compra siga igual.
Medí rendimiento en varias preparaciones representativas y separá limpieza y cocción cuando corresponda. Conservá las unidades: gramos cocidos y kilos crudos requieren una conversión explícita.
3. La porción real se apartó de la receta
Una ficha de 250 g frente a un promedio servido de 285 g representa 14% más cantidad para ese componente. No implica que todo el plato cueste 14% más. Pesá porciones en un momento representativo del servicio y averiguá la causa antes de cambiar el estándar.
4. El inventario y las ventas cuentan historias diferentes
Para un ingrediente, usá el mismo intervalo y unidad. En un ejemplo ficticio, empezás con 20 kg, comprás 50 y terminás con 18: el consumo observado es 52 kg. Si las ventas y recetas explican 48 kg, quedan 4 kg por conciliar.
Revisá mermas registradas, comidas del personal, cortesías, transferencias, devoluciones, conteos y recetas. La diferencia no prueba por sí sola robo ni puede asignarse íntegra a un plato que comparte el ingrediente con otros.
5. Cambió el aporte por venta
Calculá ingreso comparable menos costos variables identificados. Si el aporte baja de 6.000 a 5.500 y vendés 400 porciones, son ARS 200.000 menos de contribución respecto del escenario anterior con esas mismas ventas. Todavía hay aporte positivo; determinar la ganancia del restaurante requiere sus demás gastos.
Cerrá el diagnóstico con una tarea
Elegí el dato faltante más decisivo: actualizar factura, medir rendimiento, pesar porciones o conciliar inventario. Registrá responsable y próxima comprobación. Si cambian varias cosas, separalas para poder entender qué produjo la mejora.
Usá el cuaderno de revisión. Para un caso completo de receta, seguí con la milanesa y sus componentes.
Fuentes para profundizar
Casos y cálculos propios. Fuentes consultadas el 20/10/2026.