Cuánto recuperaste de una suba de costos: calculalo en pesos
Después de aumentar un precio, podés comprobar cuántos pesos adicionales retenés por porción y cuántos pesos adicionales cuesta servirla. Esa comparación responde cuánto cambió su contribución bajo los costos incluidos.
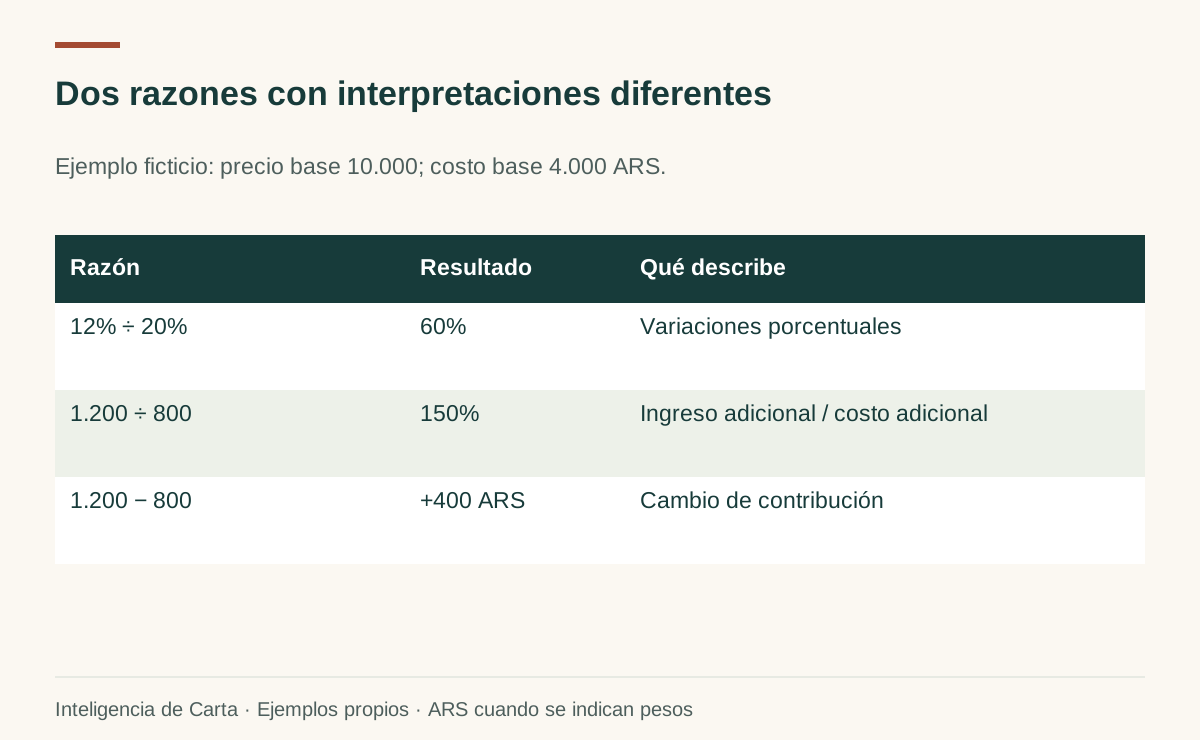
Una razón entre aumentos porcentuales describe otra cosa. No indica automáticamente qué parte del costo recuperaste, porque precio de venta y costo tienen bases monetarias diferentes.
Un aumento de 12% frente a un costo que subió 20%
Caso ficticio en ARS. El ingreso y los costos usan el mismo criterio; los costos incluyen todos los variables identificados para este ejemplo.
| Concepto | Antes | Ahora | Diferencia |
|---|---|---|---|
| Ingreso comparable por porción | 10.000 | 11.200 | +1.200 |
| Costo variable por porción | 4.000 | 4.800 | +800 |
| Contribución por porción | 6.000 | 6.400 | +400 |
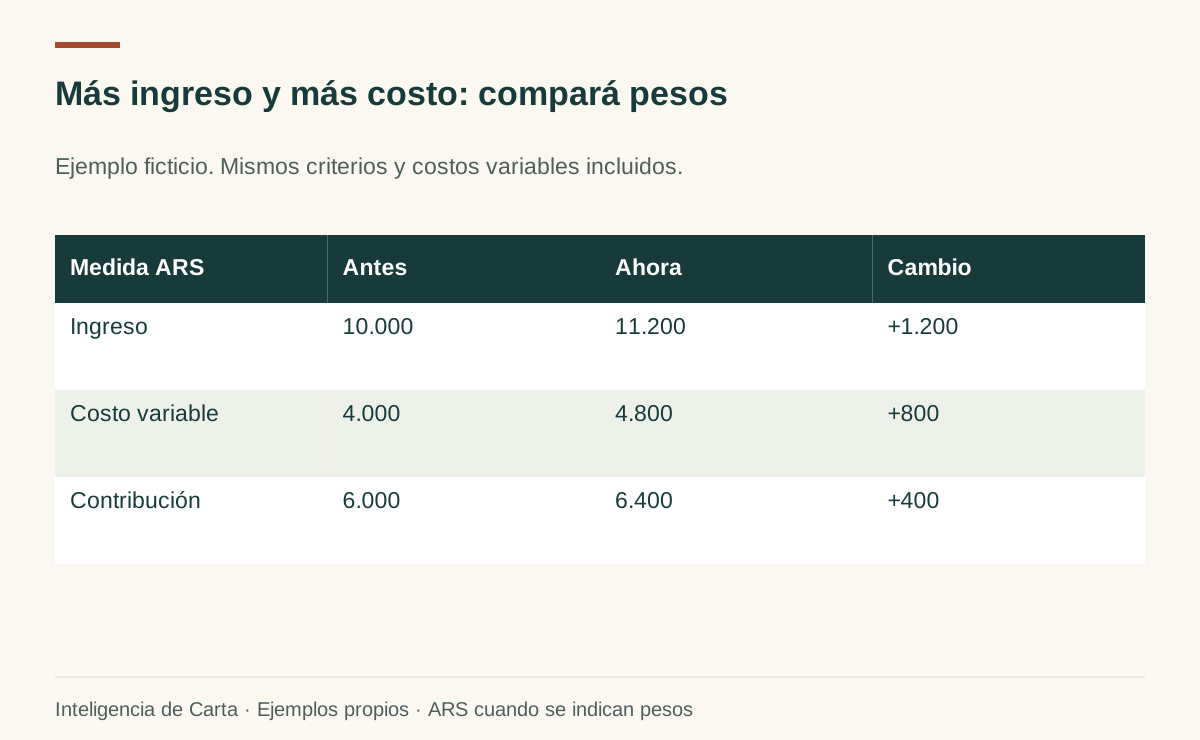
La razón de variaciones porcentuales es 12% ÷ 20% = 0,60. Los pesos adicionales de ingreso equivalen, en cambio, a 1.200 ÷ 800 = 1,50: 150% del costo adicional. La contribución subió 400 pesos por porción.
La cuenta monetaria
Cambio de contribución = cambio del ingreso comparable − cambio del costo variable.
Si el costo adicional es positivo, podés describir además la razón ingreso adicional ÷ costo adicional. Con costo adicional cero, esa razón no se calcula. Si los costos bajan o el ingreso cae, describí los montos y su efecto antes de resumirlos en un cociente difícil de interpretar.
Revisá cuánto queda del aumento visible
Si una comisión cobra 20% de cada peso adicional del precio y no cambia lo demás, un aumento visible de 1.000 deja 800 adicionales antes de otros efectos. Esa tasa es ficticia. Aplicá las condiciones reales del canal y mantené coherente el tratamiento de impuestos y descuentos.
Si querés recuperar exactamente un costo adicional de 800 con esa comisión como único efecto adicional, el aumento visible sería 800 ÷ 0,80 = 1.000. No es un precio recomendado: falta observar demanda, competencia y capacidad.
Pasá de la porción al período
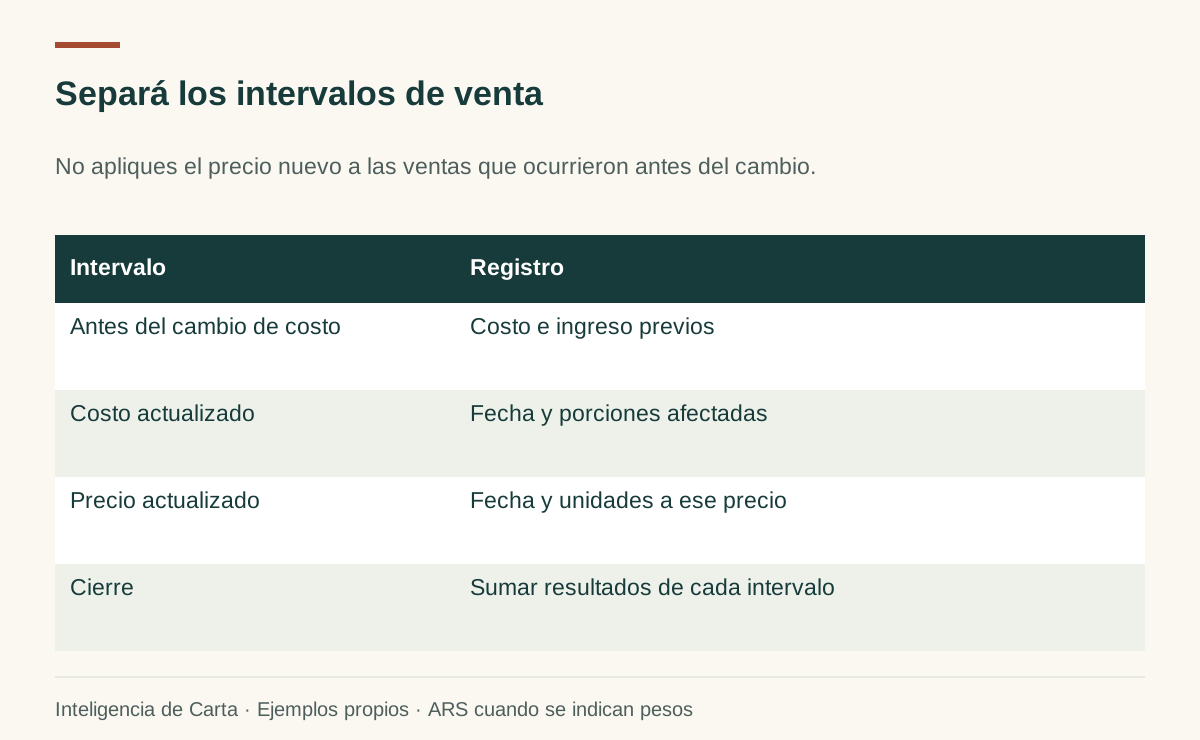
Conservá fechas: las porciones vendidas antes del aumento siguieron al precio anterior. Separá esos intervalos y usá sus ventas efectivas. Multiplicar todo el mes por el precio nuevo sobreestimaría el ingreso.
Podés practicar con el cuaderno de revisión. Si necesitás describir el ritmo relativo de dos series, usá los índices de costo y precio y conservá separada la lectura monetaria.
Fuente para profundizar
BCcampus: costos y proporciones del menú. Distinciones, cálculos y ejemplos propios. Consulta: 20/10/2026.